

Die App ETFpro finde ich so mega, damit kann es jeder verstehen und ich zeig es auch gerne Freunden. Und ich spiel gerne damit herum. Mathe mochte ich schon immer sehr. Also das wäre die perfekte Rentenreform für D/Ö:
Der Staat legt für jedes neugeborene ❤️Baby❤️ zur Geburt 20.000 Euro in einen SP ETF an. Das Kind zahlt in seinem Arbeitsleben den vom Staat eingezahlten Betrag zurück. Wenn alles abbezahlt ist, kann er / sie darüberhinaus steuerfrei selber Geld langfristig anlegen. Vorteile: Für den Staat billig, nur lebenslange Sozialfälle können den eingezahlten Betrag nicht zurückzahlen - Verwaltungskosten entfallen praktisch ganz - Problem Altersarmut dauerhaft gelöst - teure Steuerzuschüsse entfallen auf Dauer weitgehend - Übergangslösung in dieser Form ab sofort einführen, jeder Tag warten macht die Sache teurer. Und guckt Euch an, was da über die Zeit für Beträge zusammenkommen:
| Startkapital | bei 6 % p.a. | bei 7 % p.a. | bei 8 % p.a. | bei 9 % p.a. |
|---|---|---|---|---|
| 20.000 € | 882.899 € ≈ 883.000 € | 1.625.457 € ≈ 1,63 Mio. € | 2.975.597 € ≈ 2,98 Mio. € | 5.416.919 € ≈ 5,42 Mio. € |
| 25.000 € | 1.103.624 € ≈ 1,10 Mio. € | 2.031.822 € ≈ 2,03 Mio. € | 3.719.496 € ≈ 3,72 Mio. € | 6.771.149 € ≈ 6,77 Mio. € |
| 30.000 € | 1.324.349 € ≈ 1,32 Mio. € | 2.438.186 € ≈ 2,44 Mio. € | 4.463.395 € ≈ 4,46 Mio. € | 8.125.379 € ≈ 8,13 Mio. € |
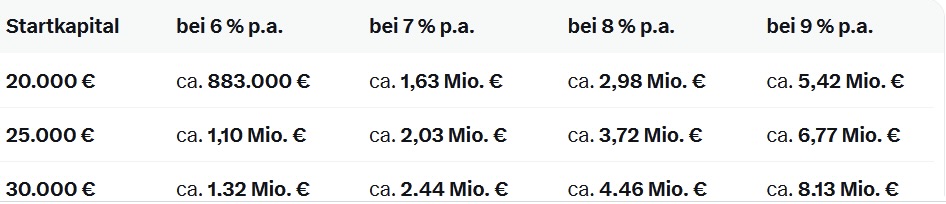
Könnte also ganz einfach sein. Aber Politiker wollen es nicht. Man kann auch MSCI World nehmen wenn man SP500 nicht will.

Wenn ich InsahAllah Kinder habe werden wir gleich Sparpläne für die Kinder anlegen. 50 Euro oder so minimum. Ich werde dann noch überlegen. Aber warum niemand das für seine Kinder macht ist eigentlich traurig 🥺

Das hab ich dazu gefunden. Ein Kindergeld Investment:


Man kann die 2 Millionen Euro mit dem 🇺🇸 S&P500 natürlich auch in 10 Jahren erreichen. Nochmal zur Verdeutlichung: Wenn man 60 Jahre Ansparzeit hat (20 Jahre sparen die Eltern für die Kinder, das Kind übernimmt mit dem 20. Lebensjahr), dann braucht man für 2,3 Millionen Euro 40 Euro Sparrate im Monat.
Wenn man nur noch 10 Jahre bis zur Rente hat, dann braucht man für 2,2 Millionen Euro 10.000 Euro Sparrate im Monat.
Alles berechnet auf der Grundlage des 🇺🇸 S&P500 - Jahresrendite im Durchschnitt seit 50 Jahren über 11% p.a. inklusive Dividenden. Kosten 0,2% p.a. für den ETF. Steuern sind nicht berücksichtigt - in Ländern ohne geistigen Durchfall (Sozialismus) zahlt man sehr wenig oder keine Steuern auf die Altersvorsorge. 80% der Deutschen kapieren das nicht und kennen den 🇺🇸 S&P500 nicht einmal. Und 50% können kein ausreichendes Prozentrechnen.


Für das Kindervermögen gibt es noch einen wichtigen Punkt zu beachten:
besorgt euch pro Kind eine Nicht-Veranlagungsbescheinigung (NV) vom Finanzamt und reicht sie bei der Bank ein. Sie gilt für 3 Jahre, danach kann sie erneuert werden.
So kann das Kind zusätzlich zum Sparerfreibetrag von 1.000 EUR noch den allgemeinen Grundfreibetrag von 12.348 EUR nutzen, so dass pro Jahr bis zu 13.348 EUR steuerfreie Gewinne realisiert werden können. Damit schafft man es, den Kindern zur Volljährigkeit ein völlig steuerfreies Depot zu übergeben. Das gibt für die Kinder nochmal einen Booster im Endvermögen, wenn die nicht gezahlten Steuern länger investiert bleiben.
Quelle: hier
Darüber hinaus: statt den Kindern jeden Monat versteuerte 150 EUR als Sparplanrate zu überweisen, können eigene Depotanteile geschenkt werden (alle 10 Jahre 200.000 EUR) steuerfrei.
Kinder können jedem Elternteil alle 10 Jahre 20.000 EUR steuerfrei schenken.
Ich denke dieser "Gestaltungsrahmen" kann für den einen oder anderen interessant sein. Natürlich muss der Vermögenszuwachs der Kinder im Vordergrund stehen. Ein allzu offensichtlicher Mißbrauch der Kinderdepots als Steuersubjekte wirft sicher Fragen auf. Aber wenn man das kurz vor der Volljährigkeit einmal durchzieht...
Disclaimer: ich bin nicht vom Fach

besorgt euch pro Kind eine Nicht-Veranlagungsbescheinigung (NV) vom Finanzamt und reicht sie bei der Bank ein. Sie gilt für 3 Jahre, danach kann sie erneuert werden.
Dazu eine Frage: Das gilt wahrscheinlich bis zur Volljährigkeit? Oder bis zum Ende des Kindergeldbezugs?
@rita gute Frage. Ich denke das geht so lange weiter, wie die Kinder in Ausbildung sind und keine Einkünfte haben. Also 25 Jahre Ansparphase steuerfrei ist schon eine gute Sache
Für das Kindervermögen gibt es noch einen wichtigen Punkt zu beachten:
besorgt euch pro Kind eine Nicht-Veranlagungsbescheinigung (NV) vom Finanzamt und reicht sie bei der Bank ein. Sie gilt für 3 Jahre, danach kann sie erneuert werden.
So kann das Kind zusätzlich zum Sparerfreibetrag von 1.000 EUR noch den allgemeinen Grundfreibetrag von 12.348 EUR nutzen, so dass pro Jahr bis zu 13.348 EUR steuerfreie Gewinne realisiert werden können. Damit schafft man es, den Kindern zur Volljährigkeit ein völlig steuerfreies Depot zu übergeben. Das gibt für die Kinder nochmal einen Booster im Endvermögen, wenn die nicht gezahlten Steuern länger investiert bleiben.
Quelle: hier
Darüber hinaus: statt den Kindern jeden Monat versteuerte 150 EUR als Sparplanrate zu überweisen, können eigene Depotanteile geschenkt werden (alle 10 Jahre 200.000 EUR) steuerfrei.
Kinder können jedem Elternteil alle 10 Jahre 20.000 EUR steuerfrei schenken.
Ich denke dieser "Gestaltungsrahmen" kann für den einen oder anderen interessant sein. Natürlich muss der Vermögenszuwachs der Kinder im Vordergrund stehen. Ein allzu offensichtlicher Mißbrauch der Kinderdepots als Steuersubjekte wirft sicher Fragen auf. Aber wenn man das kurz vor der Volljährigkeit einmal durchzieht...
Disclaimer: ich bin nicht vom Fach
Toller Hinweis und Tipp, vielen Dank für diese Ergänzungen!
Das ist heftig und bestärkt mich in meinem Plan. Aber ich möchte immer so viel ich kann dort reinsparen. Ich finde nichts ist logischer.
So soll es ja auch sein. Die Zeit ist ein ganz entscheidender Faktor, den Du nachher nicht mehr aufholen kannst. Und was die Logik angeht bin ich ganz bei Dir, nichts performt langfristig so wie der S&P500 und ist so bewährt.

Blackwater.live 🔐 Community
Wir sind eine exklusive „gated Community“🔐. Von Herzen❤️ für besondere Menschen. Für euch.